
 +38(044)-234-42-73


Банківська реформа і кредит для бізнесу
 Прес-служба
Уявімо підприємство, яке накопичило кошти на нове обладнання. Його банк втрачає платоспроможність, рахунок стає недоступним, постачальник скасовує замовлення. Підприємство втрачає час, контракт і можливість розширити виробництво. Так проблеми одного банку переходять у реальну економіку.
Тому для бізнесу правила виведення банків з ринку — не технічне питання регулятора. Від них залежить, чи збереже компанія доступ до своїх грошей і чи продовжиться обслуговування її кредиту. Залежить і те, наскільки банки готові кредитувати економіку загалом.
За даними звіту Європейської комісії щодо України за 2025 рік, співвідношення банківських кредитів до ВВП в Україні становить лише 11% проти приблизно 80% в ЄС. Водночас у 2024 році кредитування бізнесу зросло на 22%, а населення — на 38%. Простір для зростання великий, і для відбудови банківський кредит має стати одним із головних джерел капіталу.
Доступність такого фінансування залежить від довіри. Вкладник має довіряти банку, банк — позичальнику, інвестор — правилам ринку. Банківська реформа 2026 року — нагода зміцнити цю довіру.
Що змінює закон № 13007-д
2 вересня 2026 року Верховна Рада ухвалила закон № 13007-д (271 голос «за»), 8 вересня його направлено на підпис Президенту. Він змінює правила виведення неплатоспроможних банків з ринку та роботу Фонду гарантування вкладів фізичних осіб. Для бізнесу найважливіші такі положення:
- Фонд зможе поєднувати способи врегулювання і залучати кількох інвесторів: передавати активи і зобов’язання одному чи кільком банкам, створювати перехідний банк, продавати банк інвестору.
- Тимчасову адміністрацію можна продовжити на три місяці, якщо є зацікавлений інвестор.
- Запроваджується bail-in: списання або конвертація зобов’язань банку в акції, насамперед для акціонерів і пов’язаних осіб.
- Гарантовані суми виплачуватимуть автоматично, без заяв вкладників. Невитребувані кошти можна буде отримати без обмеження строку.
- Строк оскарження результатів торгів — 30 днів, позовів про недійсність правочинів — один рік.
- Мінімальний статутний капітал банку зростає з 200 млн грн до 5 млн євро.
Після підписання закон набере чинності через три місяці від дня опублікування. Реальний результат визначать підзаконні акти Національного банку і Фонду, які готуватимуть найближчими місяцями. Саме на цьому етапі голос бізнесу важить найбільше.
Стандарти ЄС і кошти бізнесу в банку
Новий закон наближає Україну до Директиви 2014/59/ЄС про відновлення платоспроможності та врегулювання банків. Її логіка — зберегти максимальну вартість. Робочі кредити обслуговуються, рахунки працюють, а життєздатна частина банку переходить новому власнику.
Другий стовп європейської системи — Директива 2014/49/ЄС про системи гарантування депозитів. Стандартний рівень гарантії — 100 тис. євро на вкладника в одному банку. В ЄС гарантія поширюється і на депозити підприємств — за винятком фінансових установ і органів влади.
В Україні Фонд гарантує кошти фізичних осіб і ФОП. Під час воєнного стану і три місяці після нього — у повному обсязі, далі — щонайменше 600 тис. грн на вкладника в одному банку. Кошти юридичних осіб система гарантування не покриває.
Для малого підприємства ця різниця має практичний зміст. На рахунку — зарплата, податки, гроші на сировину чи обладнання. Втрата доступу до них може зупинити компанію.
Європейська комісія рекомендує Україні продовжити наближення до права ЄС у сфері відновлення і врегулювання банків та гарантування депозитів. Комісія також наголошує: реформа Фонду має забезпечити його незалежність, підзвітність і конкурентні процедури передачі банківських активів.
Від врегулювання банків до кредитування: міжнародний досвід
Банківська криза 2023 року показала, як виглядає швидке врегулювання.
- США, 1 травня 2023 року. Після закриття First Republic Bank Федеральна корпорація зі страхування депозитів (FDIC) передала всі депозити і майже всі активи банку JPMorgan Chase. 84 відділення у восьми штатах того ж дня відкрилися як відділення JPMorgan Chase.
- Велика Британія, 13 березня 2023 року. Банк Англії врегулював британський Silicon Valley Bank продажем HSBC за символічний 1 фунт. Клієнти банку, переважно технологічні компанії, продовжили працювати без втрати доступу до рахунків.
Якість врегулювання вимірюється чотирма показниками: чи зберіг клієнт доступ до грошей, чи тривають кредитні відносини, скільки коштувала процедура і яку частку вимог кредиторів задоволено. За цими ж показниками варто публічно оцінювати і нову українську систему.
Друга частина завдання — саме кредитування. У Німеччині державний банк розвитку KfW фінансує інвестиції малого і середнього бізнесу через банки-партнери. У США Адміністрація малого бізнесу (SBA) гарантує частину банківських кредитів підприємцям. Гарантія зменшує ризик банку, а підприємство отримує доступ до фінансування.
Україна вже має державні та підтримані міжнародними фінансовими інституціями програми гарантій. Саме вони, за оцінкою Єврокомісії, підтримали зростання кредитування у 2024 році. Але масштаб відбудови потребує значно ширшої системи.
Пропозиції ICC Ukraine
Міжнародна Торгова Палата України (ICC Ukraine) підтримує наближення банківського законодавства до стандартів ЄС і пропонує на етапі виконання закону № 13007-д:
- Залучити бізнес-асоціації до обговорення підзаконних актів, зокрема щодо вибору способу врегулювання та продажу активів.
- Для кожного значного випадку врегулювання публікувати економічне обґрунтування обраного способу порівняно з альтернативами: продаж банку, передача активів, перехідний банк, ліквідація.
- Забезпечити незалежну оцінку та відкриті конкурентні торги для великих активів, як рекомендує Європейська комісія.
- Запровадити регулярну публічну звітність за показниками: строк виплат вкладникам, частка задоволених вимог кредиторів, вартість врегулювання, повернення від продажу активів.
- Передбачити в дорожній карті наближення до Директиви 2014/49/ЄС поступове гарантування коштів малих підприємств.
- Розбудувати систему підтримки кредитування: часткові кредитні гарантії, страхування воєнних ризиків, довгострокове фінансування обладнання, експортне фінансування і дієвий захист прав кредиторів.
ICC Ukraine готова долучитися до цієї роботи через Комісію з банківської справи та мережу ICC.
Для підприємця результат реформи буде конкретним. Це можливість безпечно тримати оборотні кошти в банку, отримати кредит на обладнання, виконати експортний контракт і створити робочі місця. Саме за цими показниками бізнес оцінюватиме якість банківської системи.
Останні новини
21 вересня відбувся Форум «Think Small First – Спочатку думай про малих»
Вчора відбувся Форум «Think Small First – Спочатку думай про малих», організований Національною бізнес-коаліцією ММБ за підтримки Центру міжнародного приватного…
22.09.2026
Бізнес, НБУ, Уряд та страховики будують нову архітектуру воєнного страхування
В умовах повномасштабної війни захист активів підприємств є критичною умовою для економічної стійкості України. Саме тому Міжнародна Торгова Палата (ICC…
17.09.2026
Регіональний розвиток та грантові можливості: в офісі ICC Ukraine відбулася робоча зустріч із представником у Чернівецькій області
14 вересня в офісі Міжнародної Торгової Палати України (ICC Ukraine) відбулася робоча зустріч керівництва з регіональним представником у Чернівецькій області…
15.09.2026
Новий міст між Україною та Узбекистаном
ICC Ukraine продовжує розвивати міжнародну мережу та посилювати співпрацю українського бізнесу з країнами Центральної Азії. За дорученням Президента ICC Ukraine…
14.09.2026
Українська компанія Hobbit House взяла участь у міжнародній виставці MSPO 2026 у Кельце, Польща
Українська компанія Hobbit House (компанія- учасник ICC Ukraine) взяла участь у міжнародній виставці MSPO 2026 у Кельце, Польща. MSPO —…

11.09.2026
Інвестиції в майбутнє та державність: ICC Ukraine відзначила лідерів освіти, інституційних партнерів та лауреатів «Золотої Фортуни»
На офіційному прийомі ICC Ukraine до Дня підприємця України особливу увагу приділили державним діячам, керівникам галузевих асоціацій, членам команди Палати…
10.09.2026
Економічний тил та інституційна міцність: ICC Ukraine відзначила лідерів національного ринку та вручила Подяки Президента
Важливою частиною урочистого прийому ICC Ukraine з нагоди Дня підприємця України та 28-річчя діяльності Міжнародної Торгової Палати України стало відзначення…
09.09.2026
Синергія заради перемоги: Державні органи, КМДА та ПЦУ відзначили представників бізнес-спільноти на прийомі ICC Ukraine
У межах офіційного прийому Міжнародної Торгової Палати України (ICC Ukraine) до Дня підприємця України відбулася церемонія нагородження лідерів бізнес-спільноти. Економічна…
08.09.2026
День підприємця України: «Від стійкості до розвитку». Міжнародна Торгова Палата України об’єднала лідерів бізнесу та держави
4 вересня Міжнародна Торгова Палата України (ICC Ukraine) провела офіційний урочистий прийом, присвячений Дню підприємця України, 35-й річниці Незалежності України…
07.09.2026
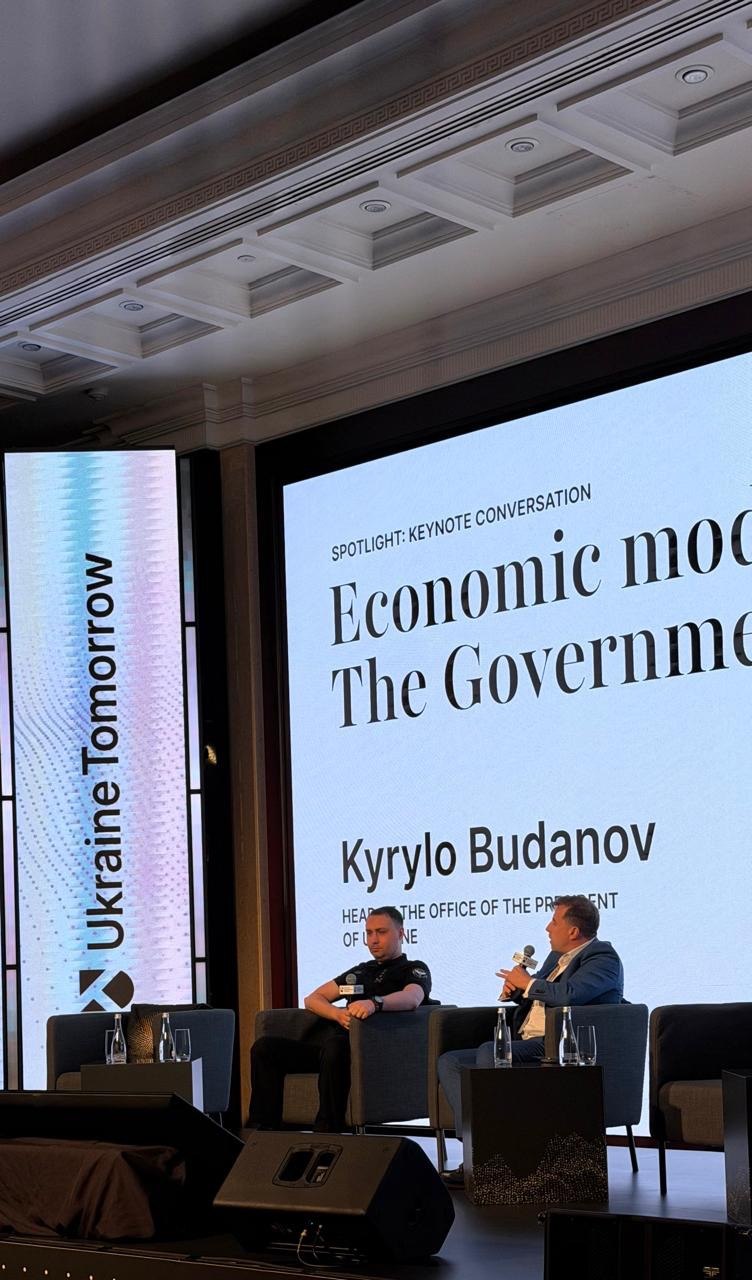
28 серпня у Києві відбувся перший Міжнародний форум «Україна Завтра»
28 серпня у Києві відбувся перший Міжнародний форум «Україна Завтра» Міжнародна Торгова Палата України - ICC Ukraine взяла участь у…
02.09.2026
«Свобода, що єднає»: представники ICC Ukraine взяли участь в українсько-американській зустрічі до Дня Незалежності України
24 серпня, у День Незалежності України, представники ICC Ukraine — віцепрезиденти Володимир Клименко та Олег Маліневський — взяли участь у…
26.08.2026
ICC Ukraine на Національному молитовному сніданку України та міжнародному форумі «35 років віри та свободи»
23 серпня 2026 року, напередодні 35-ї річниці Незалежності України, представники ICC Ukraine взяли участь у двох масштабних міжнародних заходах у Києві —…
24.08.2026